Younited - Crédit et Cashback
- 4,6
- Note
- 100.00K
- Installations
- Free
- Prix
 Analyse par App-foxy
J’ai abordé Younited - Crédit et Cashback comme une application financière à utiliser avec un minimum d’attention, et non comme un simple outil de paiement. Son rôle est assez clair : réunir la gestion de crédits, le suivi des paiements et un programme de cashback dans une même expérience mobile. L’idée peut être pratique si vous avez déjà une relation avec Younited et que vous voulez consulter vos opérations sans passer par plusieurs espaces différents.
L’application est proposée gratuitement et appartient à la catégorie finance. Elle est développée par YOUNITED SA, avec une classification PEGI 3, ce qui la rend accessible au grand public. Elle a été publiée le 7 avril 2023 et sa version actuelle est la 2.4.1. Sur Android, elle demande au minimum Android 9. Ces éléments ne disent pas à eux seuls si l’outil vous conviendra, mais ils donnent un cadre utile avant de confier à une application des informations liées à un crédit ou à des paiements.
Ce qui m’intéresse surtout ici, c’est la place laissée à l’utilisateur : ce que l’on peut consulter, ce que l’on doit vérifier soi-même et les moments où il vaut mieux ralentir avant de confirmer une démarche. Dans la finance, la simplicité est appréciable, mais elle ne doit jamais pousser à accepter trop vite une opération que l’on n’a pas comprise.
Vous aimerez peut-être aussi

 Amazon Shopping
 : acheter vite, vérifier soi-même
Entre livraison suivie, avalanche de recommandations et vendeurs multiples, l’application transforme l’achat banal en parcours sous tension. Son efficacité est réelle, mais elle a un prix : l’attention.

 Subway Surfers
 face à Geometry Dash Lite : gagner en spontanéité, perdre en maîtrise
Plus direct qu’un jeu de précision, moins exigeant qu’un parcours à maîtriser : voici ce que Subway Surfers change vraiment, ce qu’il améliore et ce qu’il ne remplacera pas.

 Fever: Événements et billets
Fever facilite les sorties décidées au dernier moment, selon la ville
Entre recommandations locales et réservation rapide, Fever répond à une envie devenue familière : sortir sans passer la soirée à chercher. Mais son efficacité dépend encore beaucoup de la ville.

 Telecommande Universelle de TV
Télécommande TV sur téléphone : pratique, mais pas vraiment universelle
Pratique quand la télécommande manque, l’application n’a rien d’universel au sens magique : voici les situations où elle simplifie vraiment le salon, et celles où elle déçoit.

 WEBTOON
 transforme la BD en rituel de poche
Entre épisodes courts, attente hebdomadaire et lecture verticale, WEBTOON transforme la BD en rendez-vous de poche — pratique, intime, mais parfois difficile à refermer.

 Avatar World ®
Avatar World se joue mieux quand on prépare ses scènes
Derrière ses décors colorés, Avatar World cache surtout un terrain de jeu à organiser. Quelques habitudes suffisent pour créer des scènes plus riches et moins répétitives.
Plus d’actualités de notre rédaction
Voir toutes les actualités


Une application surtout pensée pour suivre une relation de crédit
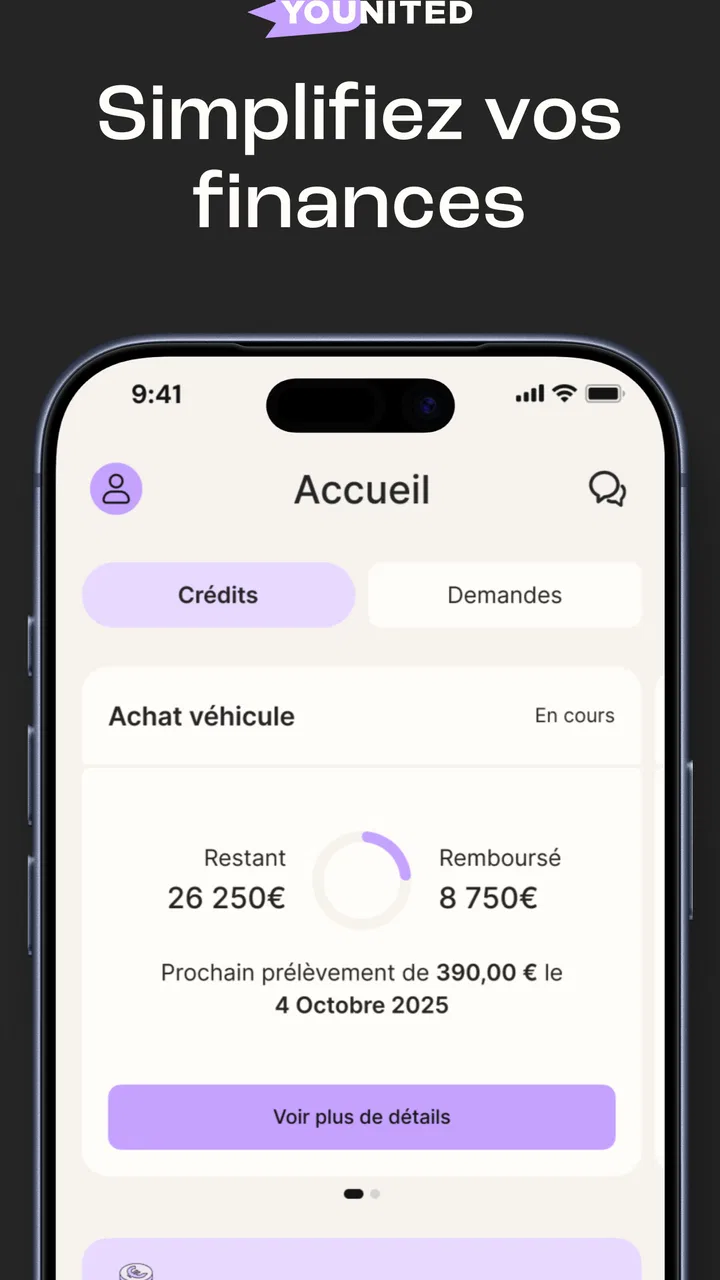
À mes yeux, Younited n’est pas une application bancaire générale destinée à remplacer le compte courant, une carte de paiement ou un gestionnaire de budget complet. Son intérêt se situe plutôt autour des crédits et des paiements associés. Si vous cherchez à connaître l’état de votre dossier, à retrouver des informations utiles ou à garder un œil sur vos échéances, l’approche centralisée a du sens.
Le résumé de la fiche met en avant la gestion des crédits et des paiements en un clic, ainsi qu’un programme Cashback. Il faut toutefois comprendre ce que cela implique dans la vie quotidienne : l’application peut devenir un point de consultation régulier, mais elle ne transforme pas automatiquement une dépense en bonne décision financière. Le cashback peut attirer l’attention, mais il ne doit pas faire oublier le coût global d’un achat ou d’un financement.
J’ai trouvé cette distinction importante pour éviter une erreur fréquente. Une application de crédit peut rendre les informations plus accessibles sans rendre le crédit lui-même plus léger. Avant de regarder le montant d’un remboursement, je conseille de prendre en compte la durée, le montant total et l’effet de l’échéance sur le budget mensuel. L’interface mobile peut aider à suivre ces éléments ; elle ne remplace pas la comparaison avec d’autres solutions.
Pour une personne qui possède déjà un financement chez Younited, l’intérêt est immédiat : elle peut préférer un accès dédié plutôt que rechercher des documents dans ses courriels ou dans un espace web. Pour quelqu’un qui veut seulement catégoriser ses dépenses, prévoir un budget ou suivre plusieurs comptes bancaires, une application de budget spécialisée sera probablement plus adaptée. Le positionnement de Younited est plus ciblé.
Ce que la note globale suggère, sans remplacer votre propre vérification
L’application affiche une moyenne de 4,6, fondée sur environ 5 600 évaluations, avec plus de 600 avis. Ce niveau peut rassurer sur l’intérêt rencontré par le service, mais je ne le considère pas comme une preuve suffisante de qualité pour chaque profil. Dans une application financière, les attentes varient beaucoup : certains utilisateurs veulent seulement consulter un échéancier, tandis que d’autres attendent une gestion très détaillée ou une réponse rapide en cas de difficulté.
Le volume d’installations dépasse 100 000, ce qui montre que l’application n’est pas un outil confidentiel utilisé par quelques personnes seulement. Cela ne signifie pas que chaque parcours sera fluide. Une note moyenne regroupe des expériences différentes, avec des appareils, des situations de crédit et des besoins de support qui ne sont pas identiques.
Mon conseil est donc simple : utilisez la note comme un signal, puis observez les écrans qui concernent réellement votre cas. Une application peut être agréable pour consulter un paiement et moins convaincante dès qu’une situation sort du parcours habituel. C’est particulièrement vrai lorsque vous devez corriger une information, comprendre un prélèvement ou demander une explication.
Les contrôles à examiner avant de vous engager
Dans une application liée au crédit, je commence toujours par les contrôles visibles. Je veux savoir quelles informations sont affichées avant une validation, si les montants sont lisibles, si les échéances sont faciles à retrouver et si une action importante demande une confirmation claire. Ce sont de petits détails, mais ils réduisent le risque de cliquer trop vite.
Le fait que l’application mette en avant la gestion en un clic est pratique pour les actions courantes. En revanche, cette rapidité mérite une attention particulière dès qu’elle concerne un paiement, une modification ou une demande liée à un crédit. Un bouton simple ne doit pas être confondu avec une décision simple. Je recommande de relire le montant, la date et la conséquence de l’action avant toute confirmation.
Autre réflexe utile : vérifier régulièrement que les informations visibles correspondent à vos documents et à vos relevés habituels. Si une différence apparaît, je ne chercherais pas à la résoudre en répétant l’opération dans l’application. Je conserverais plutôt les éléments concernés, puis je passerais par le canal d’assistance prévu par le service. Cette méthode évite de créer une seconde action alors que le problème initial n’est pas compris.
Pour les personnes qui partagent parfois leur téléphone avec un proche, le contrôle de l’accès à l’appareil devient également important. Je conseille d’utiliser le verrouillage général du téléphone et de ne pas laisser une session financière ouverte. Même lorsqu’une application est gratuite et facile à installer, les données consultées peuvent concerner des engagements personnels qu’il vaut mieux garder sous contrôle.
Les moments où la confidentialité mérite le plus d’attention
Les applications financières deviennent particulièrement sensibles lors de la création d’un compte, de la consultation d’un crédit, de la vérification d’une identité ou de la validation d’un paiement. Ce sont les moments où je prends le temps de lire les écrans au lieu de me fier uniquement à l’habitude. Une demande de permission ou une étape de confirmation doit avoir un rapport évident avec l’action que je suis en train de réaliser.
Je ne donnerais pas à l’application plus d’accès que nécessaire pour mon usage. Si une permission apparaît, je regarderais son intitulé et son contexte avant de l’accepter. Je vérifierais également les réglages du téléphone pour savoir si une autorisation peut être retirée plus tard. Cette vérification est utile parce que les choix de confidentialité ne devraient pas être faits automatiquement, surtout dans un environnement qui touche à l’argent.
Les notifications demandent la même prudence. Elles peuvent être utiles pour attirer l’attention sur un paiement ou une échéance, mais un aperçu affiché sur l’écran verrouillé peut révéler une information sensible à une personne qui voit le téléphone. J’opterais pour un affichage discret lorsque l’appareil est souvent posé dans un espace partagé. C’est un réglage banal, mais il protège mieux les informations sans empêcher l’utilisation de l’application.
Je recommande aussi de distinguer les messages réellement liés à l’action en cours des sollicitations qui encouragent à consulter une offre ou un avantage. Le cashback peut rendre certaines communications intéressantes, mais il ne faut pas laisser une promotion devenir le point de départ d’un achat non prévu. Mon usage idéal serait de consulter les avantages quand j’en ai besoin, plutôt que d’organiser mes dépenses autour d’eux.
Un scénario concret : vérifier une échéance sans perdre de vue le budget
Imaginez que vous ayez plusieurs dépenses importantes prévues dans le même mois et une échéance de crédit à surveiller. J’ouvrirais l’application pour consulter le paiement attendu, puis je comparerais cette information avec mon budget réel et les autres prélèvements déjà planifiés. Le but ne serait pas seulement de voir si le paiement apparaît, mais de vérifier que le montant reste compatible avec les dépenses essentielles.
Si un achat bénéficie d’un cashback, je traiterais ensuite cet avantage comme un bonus éventuel, jamais comme une réduction immédiate de l’effort financier. Cette nuance est importante : un retour d’argent ne change pas forcément la date du paiement ni le montant à avancer. En pratique, je noterais séparément le montant payé et le bénéfice attendu, afin de ne pas surestimer l’argent disponible.
Ce scénario montre la vraie utilité de l’application : elle peut rapprocher les informations de crédit et de paiement dans un même espace. Mais elle ne fournit pas nécessairement toute la vision d’un budget familial, des dépenses en espèces ou des comptes détenus ailleurs. Pour cette raison, je l’utiliserais avec un tableau personnel ou une application de budget si mes finances sont réparties entre plusieurs établissements.
Cashback : un avantage à utiliser avec méthode
Le programme Cashback est probablement l’élément le plus susceptible d’attirer les utilisateurs qui ne cherchent pas uniquement à suivre un crédit. Dans mon approche, son intérêt dépend entièrement des conditions concrètes : enseignes concernées, période de validité, mode de calcul et moment du versement. Avant de considérer une offre comme avantageuse, je lirais chaque condition affichée dans l’application.
Le piège classique consiste à acheter davantage pour obtenir un retour. Je ne le ferais pas. Une offre devient intéressante seulement si elle concerne un achat déjà prévu et si les conditions ne compliquent pas inutilement la transaction. Il faut aussi garder une trace de l’opération, surtout si le cashback n’est pas visible immédiatement. Une capture ou un relevé personnel peut aider à comparer ensuite ce qui était annoncé avec ce qui a effectivement été crédité.
Je vérifierais également si l’avantage est lié à un mode de paiement particulier ou à une action précise dans l’application. Une offre peut sembler générale alors qu’elle demande une étape supplémentaire. Cette lecture attentive est l’un des usages avancés les plus utiles : elle évite de confondre une proposition commerciale avec une économie garantie sur n’importe quelle dépense.
Ce que j’apprécie dans l’expérience, et ce qui peut ralentir
Le principal point fort est la concentration des informations. Quand on utilise déjà les services de Younited, avoir un espace mobile dédié peut réduire les recherches et rendre les consultations plus naturelles. Le fait de pouvoir accéder rapidement aux crédits, aux paiements et au cashback donne une logique à l’application, au lieu de disperser ces sujets entre plusieurs outils.
J’apprécie aussi le fait qu’un usage régulier puisse encourager une meilleure attention aux échéances. Voir plus souvent une information financière peut aider à ne pas oublier un engagement. Cela fonctionne toutefois seulement si l’utilisateur prend le temps de lire les détails. Une interface rapide est utile pour consulter ; elle ne doit pas transformer une validation en geste automatique.
La limite principale concerne le périmètre. Si vous voulez une analyse complète de vos dépenses, des graphiques détaillés, une synchronisation de plusieurs banques ou une planification financière approfondie, cette application risque de vous sembler trop spécialisée. Dans ce cas, une application de budget ou l’espace bancaire principal sera un meilleur complément, même si Younited reste utile pour le suivi de ses propres opérations.
Autre friction possible : les situations inhabituelles. Une échéance modifiée, une information personnelle à corriger ou un paiement qui ne correspond pas à ce que vous attendiez demande souvent plus d’explications qu’une simple consultation. Je ne jugerais pas l’application uniquement sur son parcours normal ; je regarderais aussi la facilité à trouver de l’aide et à conserver une trace de la demande.
À qui je conseillerais cette application
Je la conseillerais en priorité à une personne qui utilise déjà Younited et qui veut un accès mobile plus direct à ses crédits et paiements. Elle peut aussi convenir à quelqu’un qui apprécie de garder les informations de financement dans un espace séparé de son application bancaire quotidienne. Cette séparation peut être utile pour ne pas mélanger les dépenses courantes avec les engagements de crédit.
Elle me paraît également intéressante pour les utilisateurs capables de vérifier eux-mêmes les conditions d’un cashback et de suivre leur budget à côté. L’application peut alors jouer un rôle précis : consulter, contrôler et retrouver les informations liées à Younited, sans prétendre devenir le centre de toute la gestion financière.
En revanche, je la déconseillerais comme unique outil à une personne qui a besoin d’une vue consolidée de plusieurs comptes ou d’un accompagnement budgétaire détaillé. Je serais aussi prudent si l’objectif principal est de chercher constamment de nouvelles offres de crédit. Dans ce cas, la facilité d’accès peut encourager des décisions prises sous l’effet de l’urgence ou de la promotion, alors qu’une comparaison posée serait préférable.
Installation, version et habitudes de sécurité
L’application est gratuite, ce qui permet de l’essayer sans coût d’achat. Elle fonctionne à partir d’Android 9 et sa version actuelle est 2.4.1. Avant l’installation, je vérifierais simplement que le téléphone reçoit encore les mises à jour de sécurité et que l’espace utilisé est protégé par un code ou une méthode biométrique. La gratuité ne change pas l’importance de ces précautions.
Après l’installation, je commencerais par comprendre les écrans de compte, les notifications et les réglages de confidentialité avant de consulter les offres. Je désactiverais les alertes dont je n’ai pas besoin, tout en gardant celles qui m’aident à surveiller les paiements. Cette configuration initiale prend peu de temps et permet de faire de l’application un outil de contrôle plutôt qu’une source permanente de sollicitations.
Je conserverais aussi mes documents importants en dehors de l’application, dans un emplacement personnel et sécurisé. Une application mobile est pratique pour l’accès quotidien, mais elle ne devrait pas être l’unique endroit où vous retrouvez les informations d’un engagement financier. Cette précaution devient particulièrement utile si vous changez de téléphone, perdez l’accès à votre compte ou devez expliquer une opération ancienne.
Après l’avoir examinée sous cet angle, je vois Younited - Crédit et Cashback comme un compagnon spécialisé, pas comme une solution financière universelle. Son intérêt est réel pour suivre une relation avec Younited, consulter ses paiements et examiner des avantages de cashback au même endroit. La note de 4,6 et son adoption par plus de 100 000 utilisateurs donnent une première impression favorable, mais je garderais une approche personnelle et attentive.
Mon verdict est donc positif, avec une condition claire : utiliser la rapidité de l’application pour mieux contrôler ses finances, jamais pour décider plus vite. Si vous êtes déjà client et que vous voulez un accès mobile ciblé, l’essai paraît logique. Si vous cherchez un budget complet, une comparaison de crédits ou une gestion de plusieurs banques, choisissez plutôt un outil complémentaire. Dans tous les cas, relisez les montants, surveillez les permissions, maîtrisez les notifications et considérez le cashback comme un avantage secondaire, non comme une raison suffisante pour dépenser ou emprunter.
FAQ sur Younited - Crédit et Cashback
01Qu’est-ce que Younited - Crédit et Cashback ?
Younited est une application financière qui permet de simuler et de demander un crédit à la consommation directement depuis un smartphone, tout en donnant accès, selon les offres disponibles, à des avantages de cashback. L’application centralise les étapes principales : estimation du projet, constitution du dossier, transmission des justificatifs et suivi de la demande. Les conditions dépendent notamment du profil de l’emprunteur et de l’étude de solvabilité.
02Comment fonctionne une demande de crédit avec Younited ?
Après avoir indiqué le montant souhaité et la durée de remboursement, l’application présente une simulation avec les informations essentielles, comme les mensualités, le taux et le coût total du crédit. Si l’offre vous convient, vous pouvez poursuivre la demande en fournissant les renseignements et documents demandés. La proposition reste soumise à l’acceptation de Younited après analyse de votre situation financière.
03Le cashback Younited est-il automatique et comment puis-je l’utiliser ?
Le cashback dépend des campagnes, des partenaires et des conditions indiquées dans l’application. Il peut être nécessaire d’activer une offre avant l’achat, de respecter une période de validité ou d’utiliser un lien spécifique pour que la transaction soit prise en compte. Les modalités de versement, les délais, les exclusions et le montant réellement récupérable doivent donc être vérifiés dans chaque offre avant de commander.
04Quels documents sont nécessaires pour obtenir un crédit via l’application ?
Les justificatifs demandés varient selon le montant du prêt, votre situation professionnelle et les contrôles réglementaires applicables. Il peut notamment être nécessaire de fournir une pièce d’identité, des informations bancaires, des justificatifs de revenus ou de domicile. L’application indique normalement les documents requis au fil du parcours. Préparer des fichiers lisibles et à jour peut accélérer l’examen du dossier.
05Younited est-elle une application sûre et que faut-il vérifier avant de souscrire ?
L’application utilise un parcours numérique destiné à sécuriser l’accès au compte et la transmission des informations, mais il reste important de télécharger uniquement la version officielle depuis le Google Play Store ou l’App Store. Avant de signer, vérifiez le TAEG, le coût total, les mensualités, la durée, les éventuels frais et les conditions de rétractation. Un crédit vous engage : assurez-vous que les remboursements correspondent réellement à votre budget.
Avantages
- Simulation de crédit rapide et entièrement réalisable depuis l’application.
- Réponse de principe obtenue rapidement après l’envoi du dossier.
- Possibilité de suivre l’avancement de sa demande en temps réel.
- Offres de cashback accessibles directement depuis l’espace client.
- Interface claire
- avec des démarches guidées étape par étape.
Inconvénients
- L’acceptation du crédit dépend de l’étude de solvabilité du dossier.
- Les conditions et taux peuvent varier selon le profil de l’emprunteur.
- Le cashback nécessite parfois des achats via des enseignes partenaires.
- Un justificatif ou document supplémentaire peut être demandé après la simulation.
- L’application reste surtout utile aux clients ayant un projet de financement.

Younited - Crédit et Cashback
Galerie